Cебестоимость услуг на автотранспортном предприятии и пути ее снижения
Прибыль предприятия находится в прямой зависимости от себестоимости оказываемых услуг. Чем она ниже, тем конкурентоспособнее компания. Уменьшая издержки автомобильных перевозок, можно корректировать тарифы, что положительно влияет на цену продукции других отраслей экономики. В статье рассмотрим практические аспекты формирования себестоимости услуг на автотранспортном предприятии (АТП) и основные пути ее снижения.
ОТРАСЛЕВЫЕ ОСОБЕННОСТИ ФОРМИРОВАНИЯ СЕБЕСТОИМОСТИ НА АТП
На сумму расходов автотранспортной компании влияют ее мощность, техническая оснащенность и вид предоставляемых автомобильных перевозок, различаемых по следующим критериям:
- по территориальному признаку (международные, междугородние, городские и др.);
- в зависимости от объема партии (мелкими партиями и тоннажем, большим объемом и тоннажем);
- по отраслевому признаку (торговые, строительные, почтовые, промышленные и др.).
Включение в себестоимость затрат на предприятиях автомобильной отрасли, как и в других отраслях, связано с их делением на прямые (зарплата водителей, отчисления на социальные нужды, амортизация, автомобильное топливо, смазочные и другие эксплуатационные материалы) и косвенные (расходы на содержание аппарата управления, вспомогательных рабочих и др.).
Косвенные затраты в части, которая приходится на расходы по управлению предприятием, распределяются между видами перевозок и деятельности пропорционально общим суммам прямых затрат (без включения в них расходов по управлению), отнесенных на каждый из этих видов (п. 6.4 Инструкции по составу, учету и калькулированию затрат, включаемых в себестоимость перевозок (работ, услуг) предприятий автомобильного транспорта, утвержденной Минтрансом России 29.08.1995 (далее — Инструкция по калькулированию себестоимости).
Итоговая сумма перевозок складывается за счет суммирования прямых и отнесенных на них косвенных расходов.
При распределении затрат по отдельным видам транспортных услуг (в зависимости от вида оплаты, подвижного состава, транспортно-экспедиционных операций) используется тот же принцип: часть затрат, по которым аналитический учет детализирован, относят к определенному виду перевозок, а другую часть распределяют пропорционально суммам расходов, непосредственно отнесенных на каждую из них. Таким образом можно рассчитать, во сколько обходится компании тот или иной вид услуг, экономическую выгоду от выполнения отдельно взятой операции.
ПРАКТИЧЕСКИЙ АСПЕКТ ФОРМИРОВАНИЯ СЕБЕСТОИМОСТИ УСЛУГ НА АТП
Все затраты, образующие себестоимость перевозок автомобильным транспортом, группируют в соответствии с их экономическим содержанием по следующим элементам: затраты на оплату труда, отчисления на социальные нужды, материальные расходы (за вычетом стоимости возвратных отходов), амортизация основных фондов, прочие затраты.
К расходам на оплату труда относят зарплату основного производственного персонала предприятия, включая премии рабочим, руководителям, специалистам и другим служащим за производственные результаты; стимулирующие и компенсирующие выплаты, в том числе компенсации по оплате труда в связи с повышением цен и индексацией доходов в пределах норм, предусмотренных законодательством, а также компенсации, выплачиваемые в устанавливаемых законодательством размерах женщинам, находящимся в частично оплачиваемом отпуске по уходу за ребенком до достижения им определенного законодательством возраста; затраты на оплату труда работников, не состоящих в штате предприятия, занятых в основной деятельности.
Данный вид затрат может включать оплату простоев, имевших место не по вине работника, и оплату труда работников при невыполнении норм выработки не по их вине.
ОБРАТИТЕ ВНИМАНИЕ
В состав расходов на оплату труда нельзя включать выплаты, осуществляемые за счет чистой прибыли и других целевых поступлений (п. 4.2 Инструкции по калькулированию себестоимости).
К отчислениям на социальные нужды относят обязательные отчисления с заработной платы работников во внебюджетные фонды (Пенсионный фонд, Фонд социального страхования, Фонд занятости населения и Фонд обязательного медицинского страхования).
Материальные затраты состоят из стоимости потребленных в процессе оказания услуг топливно-энергетических ресурсов, израсходованных запчастей, материалов, автомобильной резины, использованных приспособлений, инструментов, прочих средств труда, которые нельзя отнести к основным средствам. В данную группу затрат, только к прочим материальным затратам, относят расходы на оплату услуг (производственного характера), оказанных сторонними юридическими лицами и отделами самого предприятия, не относящихся к основному виду деятельности.
В состав затрат на амортизацию основных фондов включают амортизационные отчисления на полное восстановление основных производственных средств, исчисленные исходя из их балансовой стоимости и норм амортизации.
Прочие затраты включают в себя три составляющие: ремонтный фонд; дорожные сборы и платежи; остальные прочие затраты (налоги, сборы, платежи, в том числе за предельно допустимые выбросы, страхование имущества и др.).
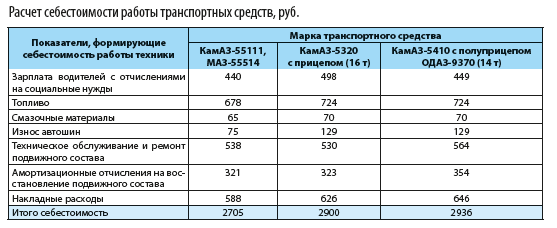
Расчет себестоимости работы транспортных средств (см. таблицу) является основой для ценообразования на предприятии автомобильной отрасли. Тарифы могут быть как покилометровыми, повременными, так и сдельными.
При сдельных перевозках (цена устанавливается за 1 т груза) требуется рассчитать себестоимость транспортировки 1 т груза. Для расчета используют следующие показатели:Для расчета тарифа «за километр» нужно определить себестоимость 1 км пробега и лишь затем скорректировать полученное значение на норму прибыли. Этот метод применяют и для расчета повременного тарифа («за время работы»).
- переменные затраты, приходящиеся на 1 км пробега транспортного средства (Спер), руб.;
- расстояние пути (lp), км;
- коэффициент использования пробега (К);
- постоянные расходы, приходящиеся на 1 ч работы транспортного средства (Спост), руб.;
- время простоя транспортного средства под погрузкой/разгрузкой на одну поездку (tпр);
- техническая скорость (Vт), км/ч;
- грузоподъемность автомобиля (qн), т;
- коэффициент использования грузоподъемности (R).
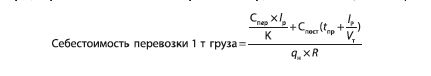
Формула расчета себестоимости перевозки 1 т груза выглядит следующим образом:
Пример расчета себестоимости перевозки 1 т груза
Рассчитаем себестоимость перевозки 1 т груза бортовым автомобилем. Груз — камни керамические лицевые (размер 250×120×140). Исходные данные:
- расстояние пути — 50 км;
- техническая скорость — 30 км/ч;
- грузоподъемность автомобиля — 15 т;
- постоянные расходы, приходящиеся на 1 ч работы транспортного средства, — 300 руб.;
- переменные затраты, приходящиеся на 1 км пробега транспортного средства, — 150 руб.;
- коэффициент использования пробега — 0,60;
- время простоя транспортного средства под погрузкой/разгрузкой на одну поездку — 3,02 ч;
- коэффициент использования грузоподъемности — 0,94.
Подставим исходные данные в формулу и рассчитаем себестоимость перевозки 1 т керамических камней:
((300 × 50) / 0,60 + 150 × (3,02 + 50 / 30)) / (15 × 0,94) = (25 000 + 703,5) / 14,1 = 1822,94 (руб.).
Замечания
- Помимо ценообразования, расчет себестоимости необходим для анализа отклонений от плана (по себестоимости).
- Калькуляция важна для сравнения стоимости эксплуатации различных транспортных средств. Если цена работы какой-либо транспортной единицы предприятию не выгодна, расчет себестоимости может служить обоснованием для внедрения новых транспортных средств.
ОСНОВНЫЕ СПОСОБЫ СНИЖЕНИЯ СЕБЕСТОИМОСТИ ПЕРЕВОЗОК
Для снижения затратности перевозки грузов нужно сфокусировать внимание на пяти показателях, которые прямо влияют на себестоимость автомобильных перевозок:
- производительность труда;
- качественные показатели использования подвижного состава;
- материальные ресурсы;
- технико-экономические нормы;
- административно-хозяйственные расходы.
Снижения себестоимости можно добиться за счет повышения качественных показателей использования подвижного состава, роста производительности труда, снижения технико-экономических норм, экономии материальных ресурсов.
Наиболее популярные способы снижения себестоимости перевозок:
- внедрение рациональных маршрутов и технологий перевозки грузов;
- модернизация управления транспортным процессом;
- применение технических средств контроля;
- автоматизация погрузочно-разгрузочных работ;
- использование прицепов.
Мы рассмотрели особенности формирования себестоимости услуг на автотранспортном предприятии и основные пути ее снижения, которые подходят как для небольших и средних АТП, так и для организаций с многочисленным автопарком.
Калькулятор расчета стоимости ремонта
Попробуйте выполнить расчет стоимости ремонта Вашего автомобиля самостоятельно, и мы подарим Вам скидку в 10% от стоимости ремонта!
Важно! При выполнении расчета поле — Телефон является обязательным для заполнения! (Указывать нужно реальный номер — по нему мы свяжемся с Вами для активации скидки)
Стоимость ремонта ориентировочная. Предложение не является публичной офертой. Свяжитесь с нашими менеджерами для более точного расчета!
Расчет производится с учетом стоимости «оригинальных» запчастей, при этом у нас есть большой выбор альтернативных поставщиков запасных частей и в этом случае сумма может оказаться значительно ниже!
Калькуляция стоимости услуг: образец, способы и порядок расчета
Калькуляцию себестоимости составляют по разным методикам в зависимости от сферы деятельности. Предприятие не может оказывать услуги меньше себестоимости и для снижения расходов предпринимает разные способы. Как сделать калькуляцию стоимости, разберемся в статье.
Что понимается под себестоимостью услуг
Себестоимость — это денежное выражение расходов предприятия при оказании услуг. Этот параметр показывает, сколько средств затратит производитель при выполнении заказов. Увеличение прибыли и рентабельности напрямую зависит от снижения себестоимости. Для этого:
- оценивают плановые показатели;
- определяют рентабельность организации по отдельным услугам и итоговым результатам, выявляют резервы для снижения затрат;
- внедряют новые технологии.
Соревнуясь с конкурентами на рынке, нужно сделать правильный расчет себестоимости услуг. Цены формируют, учитывая важные факторы:
- Потребителей, где спрос — та цена, которую покупатель готов отдать за услугу.
- Организацию, которая выполняет работы по расценкам, удовлетворяющим потребителей и без убытка для компании. Для этого планируют объемы производства с материальными издержками на единицу продукции и прибыль.
- Конкурентов, активных участников рынка. Предприятия, действующие в аналогичном сегменте, создают нишу в ценовом коридоре по минимуму и максимуму. Производственники стараются не выходить за эти рамки.
К себестоимости могут принадлежать расходы основного и вспомогательного производства. Издержки, которые входят в расчет себестоимости услуг, группируют по видам статей калькуляции и элементов. Итоговая сумма расходов влияет на образование цен (изготовление товаров или предоставление услуг). Вот так будет выглядеть себестоимость услуги, на примере отделки стен помещения.
| Статьи калькуляции | Цена в руб. |
| Затраты на материалы (шпаклевку, грунтовку) | 10000 |
| Зарплата отделочника | 5000 |
| Обязательные взносы для наемного персонала | 200 |
| Оплата электричества | 100 |
| Расходы воды | 200 |
| Дополнительные производственные издержки | 1000 |
| Себестоимость | 16500 |
Дополнительные или ненормированные затраты не зависят от объемов производства. Это транспортные, банковские расходы, оплата аренды. Например, сумма затрат на установку ворот будет зависеть от технологических процессов: замеры, сборка конструктивных элементов, установка на забетонированную площадку и сварка деталей и столбов. Необходима смета с разделением действий, итог которых укажет на точную стоимость установки ограждения.
Для чего нужен анализ себестоимости
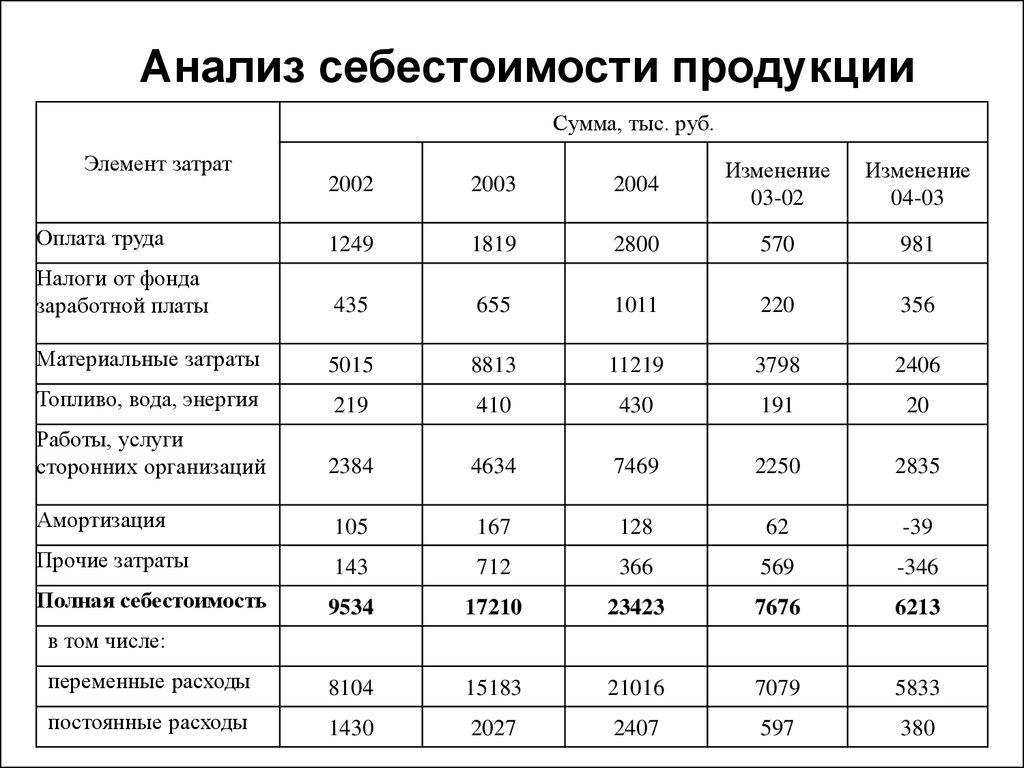
Учет каждой статьи расходов нужно вести, чтобы выяснить, насколько рентабельно предприятие, выгодно ли заниматься конкретной деятельностью и определить, что нужно для получения прибыли. Для этого нужно анализировать себестоимость продукции, расходы на рабочие мероприятия, контролировать действия персонала.
Задачи анализа себестоимости:
- оценка регламента себестоимости с учетом изменений прошлых отчетных периодов;
- обеспечение соблюдения законодательных норм;
- выявление причин отклонения от планов;
- предоставление информации для своевременного расчета стоимости услуг;
- определение плановых затрат и калькуляции стоимости отдельных работ, изделий, видов товаров;
- сокращение производственных расходов.
Анализ себестоимости позволяет оценить правильность калькуляции стоимости услуг и определиться с оптимальными ценами.
Подходы к определению цены услуги
Предприниматели формируют стоимость так, чтобы не быть в убытке. Для этого к себестоимости продукта или услуги плюсуют прибыль. Также предприниматель может установить процент от прибыли, которую принесет предоставляемая услуга клиенту в определенный период. Допустим, в магазине был один товарооборот, а после маркетингового хода значительно увеличился. Разработчик маркетинговых программ просит заплатить за полученный дополнительный доход в первом месяце 20% от прибыли.
У многих калькуляция стоимости услуг выше, чем ценники конкурентов, но это не мешает компании успешно развиваться. Такую возможность дают 3 условия:
- Гарантированный измерительный результат.
- Сопровождение клиентов до достижения цели.
- Грамотная упаковка в маркетинге — бренд, дизайн, позиции.
При формировании цены необходимо опираться на себестоимость, спрос, конкурентоспособность и планировать прибыль. Также не забывайте, что стоимость должна соответствовать качеству продукта.
Калькуляция себестоимости услуг
Калькуляция стоимости услуг — это оценка затрат при выполнении работ по заказу клиента. Она нужна, чтобы определить плановую или фактическую себестоимость. Калькуляция стоимости услуг необходима, чтобы определить:
- реальную стоимость;
- сумму расходов с учетом нормативов; ;
- трудоемкость;
- производительность отдельных бригад;
- способы снижения себестоимости;
- трудовые и материальные резервы.
Калькуляция отличается по видам:
- Плановая. Для определения средней себестоимости услуг за конкретный срок за основу берут промежуточные нормы.
- Сметная. Одноразовый расчет на определенные услуги.
- Нормативная. Составляют по нормам, установленным в СНиП на расход материалов.
- Фактическая. Формируют по бухгалтерским отчетам, указывают реальные затраты на отдельные работы.
При калькулировании применяют следующие методы:
- Попроцессный.
Используют при выполнении одного вида услуги. Рассчитывают общую себестоимость и делят на число отдельных операций.
- Попередельный.
Метод подходит для промышленного производства, где изделия проходят несколько технологических процессов. Для учета распределяют затраты между статьями калькуляции, переделами (часть технологий по производству), видами объектов.
- Нормативный.
Применяют для серийного комплекса работ. Предварительно составляют расход ресурсов по нормативам, распределяют по статьям калькуляции, рассчитывают расход материалов по факту потребления, корректируют данные с учетом отклонений.
- Позаказный.
Способ наиболее приемлем для сбора затрат на отдельные заказы. Источник расходов — бухгалтерские учетные ордера, ведомости. Калькуляцию составляют после завершения работ по фактическим данным.
Рассмотрим образец калькуляции стоимости услуги в строительстве, где часто приходится составлять несколько схем по расходам.
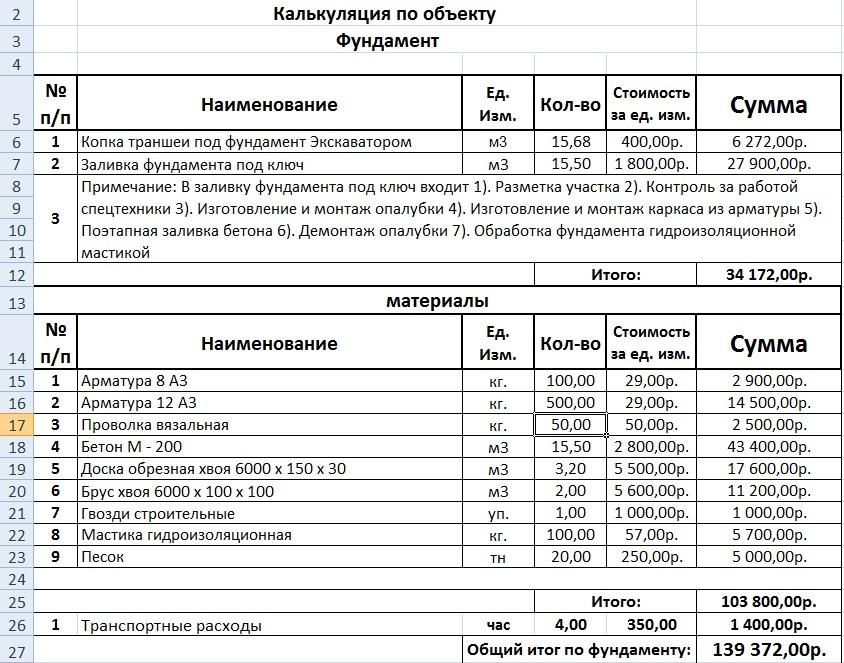
Для одноразовой услуги с материальными и трудоемкими затратами, рассчитывают полную стоимость, учитывают накладные расходы и прибавляют прибыль.
Полная себестоимость
Полная себестоимость включает затраты:
- материальные;
- сырьевые;
- энергетические;
- социальные взносы;
- амортизационные начисления.
При оказании услуг, когда составляют калькуляцию, затраты классифицируют по видам:
- прямые (заработок работников, участников конкретного процесса);
- косвенные (зарплата руководства организации);
- постоянные (амортизация оборудования, обязательные взносы);
- переменные (закупка материалов).
Рассмотрим на примере организации праздничных торжеств. К прямым затратам агентства относится зарплата персонала, к косвенным расходам — заработок предпринимателя. Постоянные — перечисления обязательных взносов в ФНС, ПФР, ФСС. Атрибутика для обеспечения украшений залов при проведении торжеств — переменные показатели.
Плановая себестоимость
Плановую себестоимость рассчитывают, когда планируют деятельность предприятия на будущий год. Суммарные затраты отчетного периода разбивают на каждый квартал прогнозируемого года. Данные берут из источников:
- бухгалтерские учеты и финансовые отчеты;
- нормы по материальным и энергетическим ресурсам;
- цены конкурентов.
Планируют затраты, чтобы правильно рассчитать хозяйственную деятельность, снизить будущие расходы и получить прибыль.
Уровень расходов может меняться, так как зависит от объема поступающих заказов. Для того, чтобы определить стандартный уровень, нужно взять среднее количество работ за аналогичный период, и определить, сколько израсходовано материалов.
При планировании затрат берут за основу условную, постоянную и переменную величины. Ориентируются на утвержденную калькуляцию цены на услуги конкретного периода, составленную в соответствии с расходными статьями. Постоянными значениями считаются общехозяйственные издержки, на которые не влияет объем работ. Переменные затраты — зарплата и потребление ресурсов. Эти показатели зависят от количества выполненных операций.
Бизнес 
Как открыть интернет- магазин одежды и насколько это выгодно
Как открыть интернет- магазин одежды и насколько это выгодно
Расчет полной стоимости услуги
Перед тем как рассчитать себестоимость услуги нужно выбрать основные показатели:
- материальные расходы, куда включен размер общих производственных затрат с потреблением энергетических ресурсов, топлива, воды;
- зарплату сотрудников, занятых на объекте, а также обслуживающего персонала, руководства и ИТР;
- обязательные отчисления в фонды;
- амортизационные начисления;
- прочие издержки.
Для расчета используют формулу:
Ps = Cm + Z + Ot + Ao + Cr+ Tr , где:
- Ps — полная стоимость услуг;
- Cm — материальные и сырьевые издержки;
- Z — зарплата руководства;
- Ot — заработок рабочих;
- Ao — амортизация;
- Cr — страховые перечисления;
- Tr — транспортные расходы.
К этому значению прибавляют наценку и озвучивают клиенту. Разница между фактической ценой и себестоимостью — это прибыль предприятия.
Примерная структура калькуляции
При составлении калькуляции на услуги применяется позаказный метод. Этот способ актуален при предоставлении услуг:
- строительных;
- ремонтных;
- по пошиву одежды;
- по производству мебели;
- парикмахерских;
- фитнес-центров и др.
На каждый вид услуг выполняют отдельные расчеты, учитывая особенность функций и составных параметров. Позаказную методику используют после завершения работ, так как для расчетной операции необходимы фактические данные.
Схема калькуляции состоит из подробного описания расходов на единицу выполненных работ. Этот параметр измеряется разными способами в зависимости от сферы применения:
- стоимость по затраченным часам применяется в образовательной деятельности;
- ремонт помещений измеряется по объему площадей и качества выполненных работ;
- пассажирские и грузоперевозки определяются по расстояниям.
В структуру затрат входят разные виды работ, которые состоят из статей расходов:
- материалов;
- сырьевой базы;
- оплаты труда сотрудников;
- социальных взносов;
- амортизационных издержек оборудования;
- налогов;
- процентных выплат по займам;
- итогового результата.
Алгоритм калькуляции затрат на услуги:
- определение цены за единицу работ в объеме предполагаемого выполнения (например, ремонта двигателя машины, перевозки 3 тонн грузов на 60 км, проведение индивидуальных частных уроков в течение 15 часов, отделка шпаклевкой 100 м2 площади стен);
- составление подробного списка затрат с учетом себестоимости;
- определение тарифных ставок.
Структура калькуляции, например, транспортных услуг, будет следующей:
- зарплата водителей, автослесарей, руководителей транспортного предприятия;
- социальные отчисления;
- расходы на обслуживание машин, ремонты, горючее и смазочные материалы;
- сезонная замена шин, масла;
- оплата налогов.
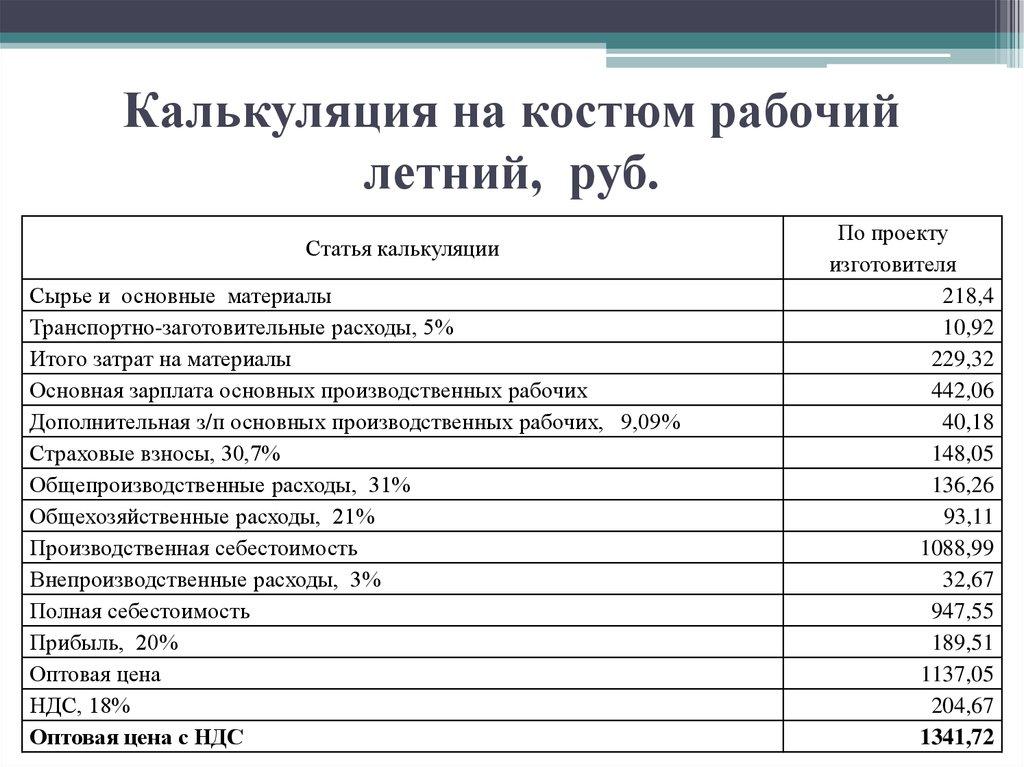
После расчета себестоимости услуг планируют прибыль. Сложность выполнения услуги напрямую влияет на структуру калькуляции. Например, когда выполняют ремонт комнаты, учитывают не только площадь, но и количество дверных и оконных откосов, планировку стен и потолка. При составлении сметы определяют объем расходов на штукатурку, монтаж натяжного потолка или облицовку кафелем. В результате подводят итог и оценку каждой операции.
Как снизить стоимость услуги для отдельных клиентов
Бизнесу важно заинтересовать клиентов, создать базу постоянных заказчиков.
Для этого на первоначальном этапе необходимо контролировать расходы на рекламу. Применяют маркетинговый инструмент в виде стоимости привлечения клиентов — коэффициент САС . Определить его можно, разделив валовую прибыль на расходы для привлечения клиентов. Получившееся значение используют для оптимизации воронки продаж. С помощью этого параметра можно оценить бизнес-модели и выяснить, можно ли, сохраняя невысокий уровень САС, расширять предпринимательскую деятельность. Показатель позволяет:
- объективно оценить финансовое положение компании;
- снижать время на окупаемость;
- контролировать количество заказчиков.
Для экономии расходов на контекстную рекламу можно воспользоваться Оптимизатором Calltouch. Вы указываете подходящую стоимость целевого действия или суточный бюджет, а сервис управляет ставками для достижения максимальной эффективности.
- Ежедневно собирает и анализирует данные из Яндекс. Директ и Google AdWords
- Отбирает самые продуктивные ключи и повышает на них ставки
- Помещает эффективные ключи на самые высокие позиции
- Снижает ставки на низкоэффективные ключи
- Увеличивает количество конверсий
- Уменьшает стоимость лида
Чтобы зарабатывать в условиях конкуренции, нужно снизить себестоимость и при этом не разориться. Для этого нужно:
- Увеличить производительность труда. Если платят по выполненным объемам (например, как в строительстве), то проблем со скоростью производства не будет. При другой форме оплаты можно использовать поощрения за перевыполнение нормы.
- Автоматизировать деятельность, внедрить инновационные технологии. Допустим, штукатурить стены можно мастерком или использовать механизированное устройство, которое значительно ускоряет процесс отделки. Увеличение объемов работ в результате оптимизации позволит сократить штатные единицы, снизить расходы на оплату труда.
- Экономить на каждом этапе производства. Закупать дешевые, но качественные материалы, следить за расходом электроэнергии, воды.
- Подбирать правильных партнеров. Для снижения транспортных расходов нужно заключать договоры с подрядчиками, которые расположены рядом.
- Правильно подбирать штат. Уменьшить количество персонала, деятельность которого неэффективна. Некоторые должности можно объединить, если не нужно несколько бухгалтеров или экономистов. Правильно распределить фонд оплаты труда, не вызывая недовольства в коллективе.
- Повысить квалификацию сотрудников. Для этого есть курсы, семинары.
- Беречь ресурсы. К примеру, портной может раскроить ткань с минимальным расходом. Иначе куски, из которых нельзя ничего пошить. Если сделать калькуляцию расхода материалов на 1 объект и выдавать его в соответствии с нормами, не будет оставаться лишнее. Для экономии электричества можно приобрести энергосберегающую технику.
- Расширить ассортимент услуг.
- Проанализировать причины брака и сократить их.
- Следить за изменениями на рынке. Возможно, себестоимость товара у конкурентов меньше.
Правильное распределение бюджета на рекламу — также важный пункт управления бизнесом. Контролируйте и анализируйте все расходы в одном месте и выявляйте неэффективные способы продвижения с помощью системы сквозной аналитики, коллтрекинга и управления рекламой.
- Автоматически соберет данные с рекламных площадок, сервисов и CRM в 1 окне
- Бесплатные интеграции c CRM и другими сервисами: более 50 готовых решений
- Анализируйте воронку продаж от показов до кассы
- Оптимизируйте свой маркетинг с помощью подробных отчетов: дашборды, графики, диаграммы
- Кастомизируйте таблицы, добавляйте свои метрики. Стройте отчеты моментально за любые периоды
Заключение
Калькуляция затрат на услуги позволит распределить издержки по статьям. Их перечень зависит от специфики услуги. Чтобы избежать банкротства и не предлагать услуги по завышенным ценам, нужно контролировать расходы. Для этого нужна калькуляция стоимости услуг. Даже в кризисной ситуации себестоимость продукции или услуг остается важным показателем.